Angga
Punya Sertifikat Hak Guna Bangunan? Jangan Abaikan Dokumen Ini
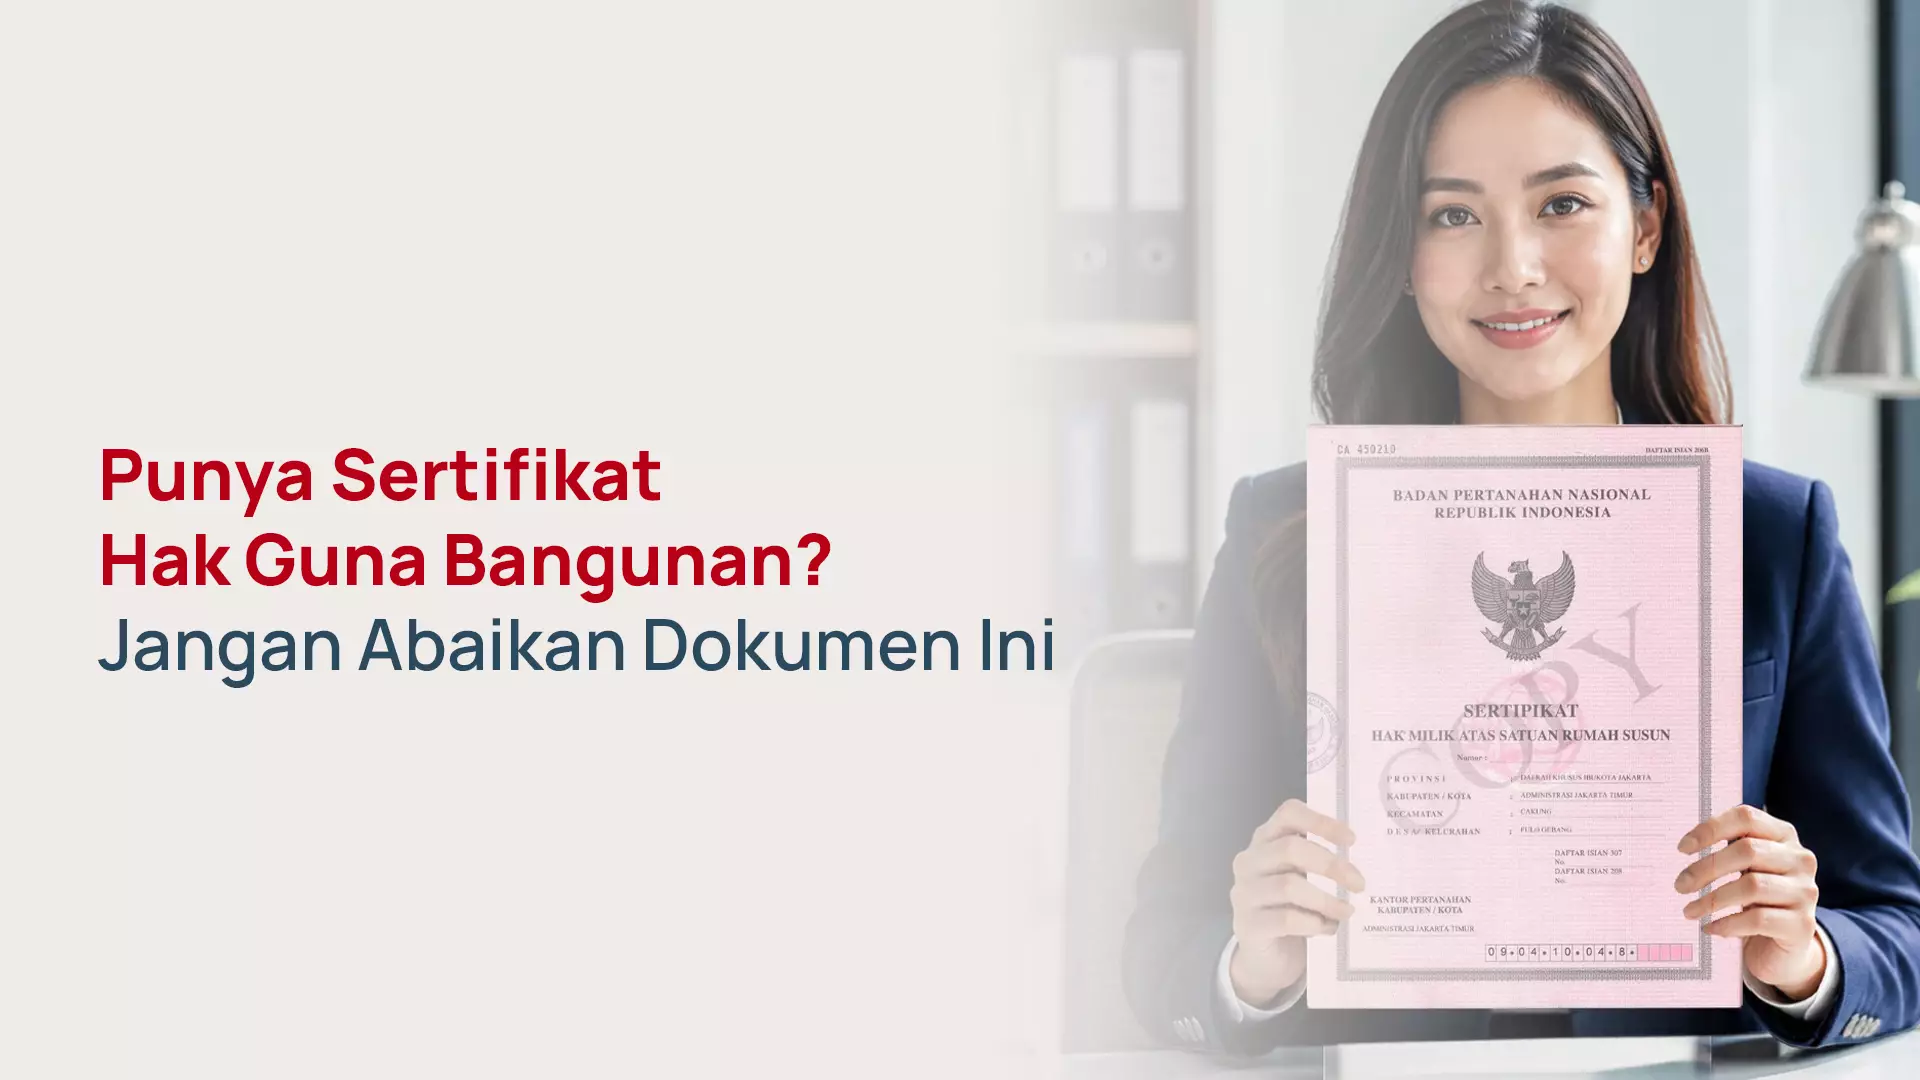
Memiliki rumah, ruko, atau gudang dengan Sertifikat Hak Guna Bangunan dapat menjadi salah satu modal penting ketika pemilik properti membutuhkan akses pembiayaan. Pada fasilitas tertentu, properti dengan jenis hak ini dapat digunakan sebagai agunan selama memenuhi persyaratan hukum dan ketentuan lembaga keuangan.
Namun, ada satu hal yang sering luput diperhatikan: memiliki sertifikat saja belum cukup untuk memastikan properti bisa digunakan sebagai jaminan pinjaman.
Pemilik aset perlu memahami status hak atas tanah, masa berlaku sertifikat, kelengkapan dokumen, kondisi bangunan, serta ketentuan pembiayaan yang akan diajukan. Jika aspek tersebut belum diperiksa sejak awal, proses pengajuan dapat menghadapi kendala administratif maupun evaluasi agunan.
Topik ini semakin relevan ketika pembiayaan masih menjadi bagian penting dari aktivitas ekonomi Indonesia. Bank Indonesia mencatat harga properti residensial primer pada kuartal II 2026 tumbuh 0,69% secara tahunan, sementara penjualan properti residensial primer masih mengalami kontraksi 2,36% secara tahunan. Kondisi tersebut menunjukkan bahwa perkembangan pasar properti perlu dinilai secara menyeluruh, bukan hanya berdasarkan perkiraan harga aset. (Bank Indonesia, Survei Harga Properti Residensial Triwulan II 2026)
Bagi pemilik properti, memahami dokumen yang dimiliki sama pentingnya dengan mengetahui nilai aset. Terlebih jika properti tersebut akan digunakan untuk mendapatkan pembiayaan dalam jumlah relatif besar.
Lalu, apa saja yang harus diperiksa sebelum Sertifikat Hak Guna Bangunan digunakan sebagai jaminan? Bagaimana aturan masa berlakunya, dan apakah sertifikat tersebut dapat digunakan untuk mengajukan pinjaman rekening koran?
Apa Itu Sertifikat Hak Guna Bangunan?
Sertifikat Hak Guna Bangunan merupakan bukti hak atas tanah yang memberikan kewenangan kepada pemegangnya untuk mendirikan dan mempunyai bangunan di atas tanah yang bukan miliknya sendiri, sesuai ketentuan hukum yang berlaku.
Pengaturan mengenai hak ini terdapat dalam Peraturan Pemerintah Nomor 18 Tahun 2021, yang mengatur Hak Pengelolaan, Hak Atas Tanah, Satuan Rumah Susun, dan Pendaftaran Tanah.
Salah satu karakteristik pentingnya adalah terdapat jangka waktu hak yang perlu diperhatikan pemegang sertifikat. Hal ini membuat Sertifikat Hak Guna Bangunan memiliki karakteristik berbeda dari Sertifikat Hak Milik.
Dalam praktiknya, sertifikat tersebut dapat menjadi bagian dari agunan pada fasilitas pembiayaan tertentu. Namun, penerimaan aset sebagai jaminan tetap bergantung pada persyaratan produk, status hak atas tanah, dokumen, dan hasil evaluasi lembaga keuangan.
Karena itu, pemilik properti sebaiknya tidak hanya memastikan bahwa sertifikat tersedia, tetapi juga memahami status hak dan ketentuan yang melekat pada aset tersebut.
Apakah Sertifikat Hak Guna Bangunan Bisa Menjadi Jaminan Pinjaman?
Bisa, sesuai ketentuan yang berlaku.
Secara hukum, Hak Guna Bangunan termasuk salah satu hak atas tanah yang dapat dibebani Hak Tanggungan. Hal ini diatur dalam Pasal 4 Undang-Undang Nomor 4 Tahun 1996 tentang Hak Tanggungan atas Tanah Beserta Benda-Benda yang Berkaitan dengan Tanah. (UU Nomor 4 Tahun 1996)
Ketentuan tersebut memberikan dasar hukum bagi penggunaan hak atas tanah tertentu sebagai jaminan pelunasan utang.
Namun, hal ini tidak berarti setiap sertifikat otomatis dapat diterima oleh setiap lembaga keuangan atau untuk seluruh jenis pinjaman.
Lembaga keuangan tetap dapat menentukan persyaratan terkait masa berlaku hak, lokasi properti, kondisi bangunan, kelengkapan dokumen, nilai agunan, kemampuan membayar, serta karakteristik fasilitas yang diajukan.
Dengan demikian, ada dua aspek yang perlu dibedakan.
Pertama, apakah jenis hak atas tanah tersebut secara hukum dapat dijadikan objek jaminan. Kedua, apakah properti dan pemohonnya memenuhi kriteria fasilitas pembiayaan tertentu.
Kedua hal tersebut sama-sama penting sebelum pengajuan dilakukan.
1. Cek Masa Berlaku Sertifikat Sebelum Mengajukan Pinjaman
Ini merupakan salah satu pemeriksaan terpenting bagi pemilik Sertifikat Hak Guna Bangunan.
Berbeda dengan Sertifikat Hak Milik, Hak Guna Bangunan memiliki jangka waktu. Oleh karena itu, pemilik perlu mengetahui kapan hak tersebut berakhir dan bagaimana status perpanjangan atau pembaruannya.
Berdasarkan PP Nomor 18 Tahun 2021, Hak Guna Bangunan di atas Tanah Negara dan Tanah Hak Pengelolaan dapat diberikan untuk jangka waktu paling lama 30 tahun, diperpanjang paling lama 20 tahun, dan diperbarui paling lama 30 tahun.
Sementara itu, Hak Guna Bangunan di atas Tanah Hak Milik diberikan untuk jangka waktu paling lama 30 tahun dan dapat diperbarui dengan akta pemberian Hak Guna Bangunan di atas Hak Milik. Ketentuan tersebut perlu dibaca sesuai jenis tanah dan dasar pemberian haknya. (PP Nomor 18 Tahun 2021)
Artinya, tidak semua Sertifikat Hak Guna Bangunan memiliki riwayat dan mekanisme jangka waktu yang sama.
Mengapa Masa Berlaku Hak Penting untuk Pembiayaan?
Ketika properti digunakan sebagai agunan, masa berlaku hak atas tanah merupakan salah satu hal yang relevan untuk dievaluasi.
Misalnya, seseorang memiliki ruko dengan Sertifikat Hak Guna Bangunan yang masa berlakunya akan berakhir dalam waktu relatif dekat. Pada saat yang sama, ia ingin mengajukan pembiayaan dengan tenor tertentu.
Dalam kondisi seperti itu, status hak dan rencana perpanjangan atau pembaruan perlu diperiksa sejak awal.
Bukan berarti sertifikat dengan sisa masa berlaku tertentu otomatis tidak dapat digunakan sebagai jaminan. Kelayakan aset tetap bergantung pada ketentuan fasilitas dan hasil evaluasi.
Namun, semakin dekat masa berakhirnya hak, semakin penting bagi pemilik aset untuk memahami persyaratan yang berlaku agar tidak mengandalkan asumsi saat merencanakan pembiayaan.
2. Pastikan Anda Mengetahui Dasar Hak Atas Tanah
Sertifikat Hak Guna Bangunan dapat berdiri di atas beberapa jenis tanah, termasuk Tanah Negara, Tanah Hak Pengelolaan, dan Tanah Hak Milik.
Dasar pemberian hak tersebut dapat memengaruhi dokumen serta mekanisme yang perlu dipahami oleh pemilik properti.
Karena itu, periksa informasi pada sertifikat dan dokumen pendukung yang berkaitan dengan tanah tersebut. Jangan hanya melihat nama jenis sertifikat tanpa memahami dasar haknya.
Informasi ini juga penting apabila properti akan digunakan sebagai agunan. Lembaga keuangan mungkin memerlukan dokumen pendukung tertentu sesuai jenis aset dan fasilitas yang diajukan.
Jika ada dokumen yang belum jelas, sebaiknya lakukan pemeriksaan lebih lanjut sebelum memulai proses pengajuan.
3. Periksa Nama Pemegang Hak dan Kelengkapan Dokumen
Dokumen kepemilikan merupakan bagian penting dalam proses evaluasi agunan.
Sebelum mengajukan pinjaman, pastikan informasi yang tercantum pada sertifikat sesuai dengan dokumen identitas dan kondisi kepemilikan sebenarnya.
Beberapa aspek yang perlu diperiksa meliputi data pemegang hak, informasi bidang tanah, luas tanah, lokasi, serta dokumen pendukung yang dibutuhkan.
Jika properti dimiliki bersama atau terdapat pihak lain yang mempunyai kepentingan atas aset, kondisi tersebut juga perlu dipahami sejak awal.
Jangan menunggu sampai pengajuan berlangsung baru mengetahui bahwa terdapat perbedaan data atau dokumen yang belum lengkap.
Bagaimana Jika Sertifikat Memerlukan Perpanjangan?
Apabila masa hak mendekati akhir, pemilik perlu memahami prosedur dan persyaratan perpanjangan atau pembaruan yang berlaku untuk jenis tanahnya.
Proses ini sebaiknya tidak ditunda sampai sertifikat hampir habis masa berlakunya, terutama jika aset akan digunakan dalam rencana pembiayaan.
Status hak yang jelas membantu pemilik memahami kondisi asetnya sendiri sekaligus mempersiapkan dokumen yang mungkin diperlukan oleh lembaga keuangan.
Untuk kepastian mengenai status sertifikat dan prosedur yang harus ditempuh, pemilik dapat berkonsultasi dengan Kantor Pertanahan atau pejabat berwenang.
4. Jangan Menyamakan Nilai Properti dengan Jumlah Pinjaman
Selain legalitas, nilai aset juga menjadi salah satu aspek yang perlu diperhatikan.
Namun, harga properti yang diperkirakan pemilik tidak otomatis sama dengan nilai agunan yang digunakan dalam evaluasi pembiayaan.
Misalnya, sebuah ruko diperkirakan memiliki nilai pasar Rp3 miliar. Nilai tersebut belum tentu menjadi dasar bagi pemberian pinjaman sebesar Rp3 miliar.
Lembaga keuangan dapat mempertimbangkan lokasi, kondisi bangunan, luas tanah, dokumen, hasil penilaian agunan, kemampuan membayar, dan ketentuan produk.
Data pasar properti juga tidak bisa diterapkan secara seragam pada seluruh aset. Bank Indonesia, misalnya, mencatat pertumbuhan harga properti residensial primer sebesar 0,69% secara tahunan pada kuartal II 2026. Angka itu merupakan pertumbuhan indeks pasar primer, bukan jaminan kenaikan nilai semua rumah atau ruko. (Bank Indonesia)
Karena itu, jangan menentukan jumlah pinjaman hanya berdasarkan perkiraan harga properti.
Lebih baik mulai dengan menghitung kebutuhan dana yang sebenarnya, kemudian menilai pilihan fasilitas yang sesuai.
5. Hitung Kemampuan Membayar Sebelum Menggunakan Properti sebagai Jaminan
Memiliki aset bernilai tinggi tidak otomatis berarti kemampuan membayar juga tinggi.
Sebelum mengajukan pinjaman, pemilik properti perlu memperhitungkan pendapatan, pengeluaran rutin, cicilan yang sedang berjalan, kebutuhan darurat, dan sumber dana untuk membayar kewajiban pembiayaan.
Bagi pengusaha, perhitungannya perlu mencakup omzet, margin keuntungan, biaya operasional, piutang pelanggan, utang kepada supplier, serta kebutuhan modal kerja.
Jangan hanya menggunakan skenario ketika bisnis berjalan sesuai target.
Pertimbangkan juga apa yang terjadi jika penjualan menurun, biaya meningkat, atau pelanggan terlambat membayar.
Jika pinjaman hanya dapat dibayar ketika kondisi keuangan berada pada titik terbaik, struktur pembiayaan tersebut perlu dievaluasi kembali.
Tujuan menggunakan aset sebagai jaminan bukan sekadar memperoleh dana, tetapi mendapatkan pembiayaan yang kewajibannya tetap dapat dikelola.
Mengapa Sertifikat Hak Guna Bangunan Relevan untuk Kebutuhan Usaha?
Bagi pengusaha, properti seperti ruko atau gudang dapat menjadi aset yang digunakan dalam perencanaan pembiayaan, selama memenuhi persyaratan fasilitas.
Kebutuhan modal usaha juga tidak selalu muncul karena bisnis mengalami kesulitan.
Ada kalanya pengusaha membutuhkan dana tambahan untuk memenuhi pesanan, membeli persediaan, membayar supplier, atau meningkatkan kapasitas operasional.
Misalnya, sebuah perusahaan menerima pesanan dalam jumlah besar, tetapi perlu mengeluarkan dana untuk bahan baku sebelum pembayaran pelanggan diterima.
Dalam situasi tersebut, tambahan modal dapat dipertimbangkan untuk membantu menjembatani kebutuhan kas.
Namun, sebelum mengajukan pembiayaan, pengusaha perlu menghitung berapa dana yang diperlukan, berapa lama modal berputar, serta kapan penerimaan kas diperkirakan masuk.
Dengan demikian, pembiayaan dapat menjadi bagian dari rencana bisnis yang terukur.
Pinjaman Rekening Koran PDaja.com untuk Menjaga Cash Flow
Bagi pemilik rumah, ruko, atau gudang yang membutuhkan pembiayaan dengan struktur penggunaan dana lebih fleksibel, pinjaman rekening koran PDaja.com by Bank Sahabat Sampoerna dapat menjadi salah satu alternatif yang dipertimbangkan.
Fasilitas ini memiliki karakteristik penggunaan dana yang fleksibel sesuai mekanisme produk. Salah satu keunggulannya adalah bunga dikenakan berdasarkan dana yang digunakan, bukan otomatis atas keseluruhan plafon yang tersedia.
PDaja.com menawarkan bunga sebesar 0,05% per hari sesuai pemakaian.
Karakteristik ini dapat menjadi pertimbangan bagi pengusaha yang kebutuhannya berubah-ubah mengikuti aktivitas bisnis.
Misalnya, pengusaha membutuhkan tambahan dana untuk membeli persediaan pada satu periode, tetapi pada periode berikutnya penggunaan dana lebih rendah setelah pembayaran pelanggan diterima.
Dengan memahami mekanisme fasilitas, pengusaha dapat mengevaluasi penggunaan dana berdasarkan kebutuhan aktual, bukan sekadar menggunakan seluruh plafon.
Pembayaran Bulanan Dapat Cukup Bunga Sesuai Pemakaian
Salah satu keunggulan fasilitas pinjaman rekening koran PDaja.com adalah struktur pembayaran bulanannya.
Debitur dapat cukup membayar bunga sesuai pemakaian setiap bulan, sementara kewajiban pokok dapat dilunasi pada akhir masa tenor sesuai mekanisme fasilitas.
Struktur ini berbeda dari sebagian fasilitas pinjaman yang mengharuskan pembayaran pokok dan bunga secara rutin setiap bulan.
Bagi pengusaha yang ingin menjaga cash flow, pola pembayaran tersebut dapat memberikan ruang pengelolaan kas yang berbeda selama fasilitas berjalan.
Namun, pokok pinjaman tetap menjadi kewajiban. Karena pelunasannya dilakukan pada akhir tenor sesuai mekanisme fasilitas, debitur perlu menyiapkan sumber dana pelunasan sejak awal.
Plafon Rp250 Juta hingga Rp5 Miliar
PDaja.com menyediakan fasilitas pinjaman rekening koran dengan plafon mulai dari Rp250 juta hingga Rp5 miliar.
Fasilitas ini memiliki tenor 12 bulan dan dapat diperpanjang berdasarkan hasil evaluasi.
Penggunaannya dapat ditujukan untuk kebutuhan multiguna, baik produktif maupun konsumtif, sesuai ketentuan produk.
Bagi pengusaha, fasilitas tersebut dapat menjadi pilihan yang dipelajari ketika membutuhkan ruang pendanaan lebih fleksibel.
Meski tersedia plafon dalam jumlah besar, penggunaan dana sebaiknya tetap disesuaikan dengan kebutuhan dan kemampuan membayar.
Apa Agunan yang Dibutuhkan?
Fasilitas pinjaman rekening koran PDaja.com mensyaratkan sertifikat sebagai jaminan berupa Sertifikat Hak Milik atau Sertifikat Hak Guna Bangunan dengan bangunan, seperti rumah, ruko, atau gudang, sesuai ketentuan dan hasil evaluasi.
Kepemilikan sertifikat tidak berarti pengajuan otomatis disetujui. Setiap permohonan tetap melalui proses evaluasi terhadap pemohon, kemampuan membayar, legalitas dan nilai aset, serta persyaratan fasilitas yang berlaku.
Calon debitur juga perlu memahami risiko penggunaan properti sebagai agunan. Apabila kewajiban tidak terpenuhi sesuai perjanjian, terdapat konsekuensi terhadap aset yang dijaminkan berdasarkan ketentuan dan mekanisme hukum yang berlaku.
Checklist Sebelum Mengajukan Pinjaman dengan Sertifikat Hak Guna Bangunan
Sebelum menggunakan properti sebagai agunan, pastikan beberapa hal berikut sudah diperiksa:
1. Masa berlaku hak. Ketahui kapan hak berakhir dan bagaimana ketentuan perpanjangan atau pembaruannya.
2. Dasar hak atas tanah. Pahami apakah hak berada di atas Tanah Negara, Tanah Hak Pengelolaan, atau Tanah Hak Milik.
3. Legalitas dokumen. Pastikan data kepemilikan dan dokumen pendukung jelas.
4. Kondisi properti. Periksa bangunan, lokasi, akses, dan kondisi aset secara keseluruhan.
5. Kebutuhan dana. Hitung jumlah yang benar-benar dibutuhkan, bukan sekadar mengikuti plafon maksimal.
6. Kemampuan membayar. Pastikan sumber pembayaran realistis dan sesuai dengan kondisi keuangan.
7. Total biaya pembiayaan. Pahami bunga, tenor, biaya tambahan, dan mekanisme pelunasan.
8. Risiko agunan. Ketahui konsekuensi penggunaan properti sebagai jaminan apabila kewajiban tidak dapat dipenuhi.
Jika ada dokumen atau status hak yang belum jelas, sebaiknya lakukan pemeriksaan lebih lanjut sebelum mengajukan pembiayaan.
Kesimpulan
Sertifikat Hak Guna Bangunan dapat menjadi agunan pada fasilitas pembiayaan tertentu, karena Hak Guna Bangunan termasuk hak atas tanah yang dapat dibebani Hak Tanggungan berdasarkan Undang-Undang Nomor 4 Tahun 1996. Namun, penerimaan setiap aset tetap mengikuti persyaratan dan evaluasi lembaga keuangan. (UU Nomor 4 Tahun 1996)
Hal penting yang perlu diperhatikan adalah masa berlaku hak. Berdasarkan PP Nomor 18 Tahun 2021, Hak Guna Bangunan di atas Tanah Negara dan Tanah Hak Pengelolaan memiliki ketentuan jangka waktu, perpanjangan, serta pembaruan yang berbeda dari Hak Guna Bangunan di atas Tanah Hak Milik. Karena itu, status sertifikat perlu diperiksa sesuai dasar pemberian haknya. (PP Nomor 18 Tahun 2021)
Bagi pemilik properti yang membutuhkan pembiayaan, memahami dokumen aset merupakan langkah awal yang penting. Namun, keputusan tetap perlu mempertimbangkan nilai agunan, tujuan penggunaan dana, kemampuan membayar, biaya, dan risiko penggunaan properti sebagai jaminan.
Salah satu alternatif yang dapat dipelajari adalah pinjaman rekening koran PDaja.com by Bank Sahabat Sampoerna. Fasilitas ini menawarkan bunga 0,05% per hari sesuai pemakaian, sehingga bunga mengikuti dana yang digunakan sesuai mekanisme fasilitas, bukan otomatis seluruh plafon.
Pembayaran bulanan dapat cukup berupa bunga sesuai pemakaian, sedangkan kewajiban pokok dapat dilunasi pada akhir masa tenor sesuai mekanisme fasilitas. Plafon tersedia mulai Rp250 juta hingga Rp5 miliar, dengan tenor 12 bulan dan dapat diperpanjang berdasarkan hasil evaluasi. Fasilitas dapat digunakan untuk kebutuhan multiguna, baik produktif maupun konsumtif, sesuai ketentuan produk.
Untuk agunan, PDaja.com mensyaratkan Sertifikat Hak Milik atau Sertifikat Hak Guna Bangunan dengan bangunan berupa rumah, ruko, atau gudang, sesuai ketentuan dan hasil evaluasi.
Pada akhirnya, memiliki sertifikat bukan berarti harus langsung menggunakannya sebagai jaminan. Periksa status hak, pastikan dokumen lengkap, hitung kebutuhan dana, dan pahami seluruh kewajiban sebelum mengajukan pinjaman. Dengan perencanaan yang matang, properti dapat dipertimbangkan sebagai bagian dari strategi pembiayaan tanpa mengabaikan risiko terhadap aset yang dimiliki.
Hubungi kami via WhatsApp atau kunjungi website PDaja.com untuk info lebih lanjut!